
Статьи и показатели бюджетов в 1С:ERP и 1С:КА: как спроектировать НСИ бюджетирования
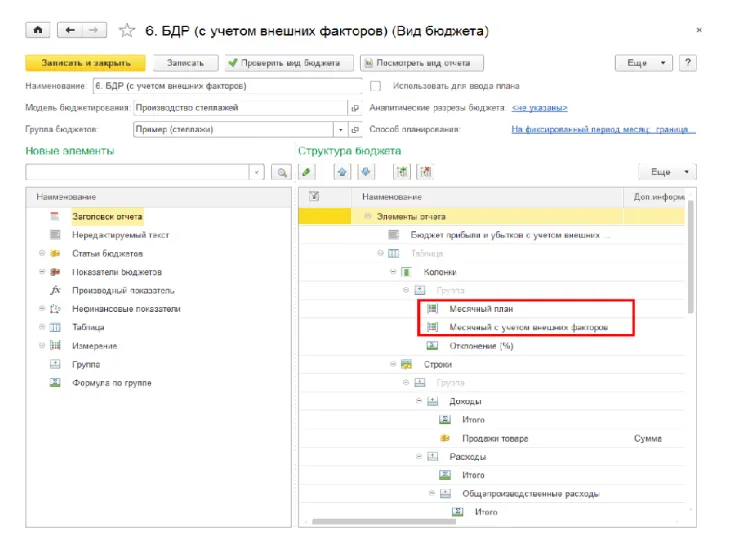
Половина проблем с бюджетированием в 1С:ERP и 1С:КА закладывается в первый день, когда создают справочник статей бюджетов. Форму можно перерисовать за час, а переделать статьи после года работы — значит потерять историю план-факта. Разбираем, как устроена нормативно-справочная информация подсистемы: статьи, показатели, аналитики, нефинансовые показатели, сценарии и правила получения факта.
Это вторая статья серии. Общее устройство подсистемы — в материале «Бюджетирование в 1С:ERP и 1С:КА: как устроена подсистема».
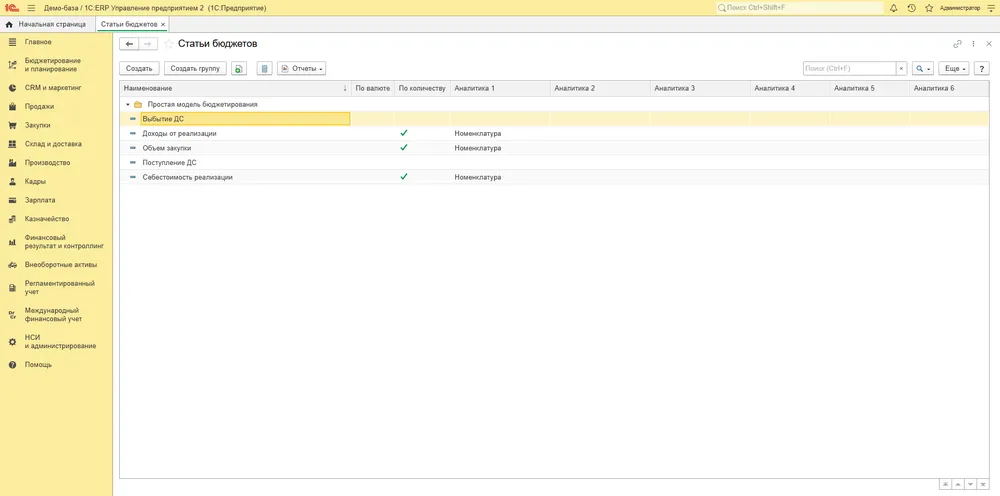
Статья бюджета и показатель бюджета: в чём разница
Статья бюджета описывает оборот за период: сколько продали, сколько закупили, сколько заплатили. Показатель бюджета описывает остаток на дату: денежные средства, дебиторская и кредиторская задолженность, запасы, кредитный портфель. Это прямой аналог оборотов и остатков в учёте, и в бюджетных отчётах показатели выводятся на начало и на конец периода.
Показатели бывают двух типов. Расчётный показатель меняется оборотами по статьям через правила связи: остаток денег на конец месяца равен остатку на начало плюс поступления минус выплаты. Целевой показатель вводится как ориентир, с которым сравнивают результат: целевая рентабельность, плановая доля рынка, норма оборачиваемости.
Правила связи статей и показателей
Справочник «Правила расчёта связанных остатков и оборотов бюджетов» говорит системе, какой показатель и с каким знаком меняет оборот по статье. Статья «Поступления от покупателей» увеличивает показатель «Денежные средства» и уменьшает «Дебиторскую задолженность». Статья «Выручка» увеличивает дебиторскую задолженность. Когда связи настроены, бюджет балансового листа собирается из БДР и БДДС автоматически, а отчёт «Проверка связей показателей бюджетов» подсвечивает статьи, которые ни на что не влияют.
Аналитики статьи: до шести, но не все сразу
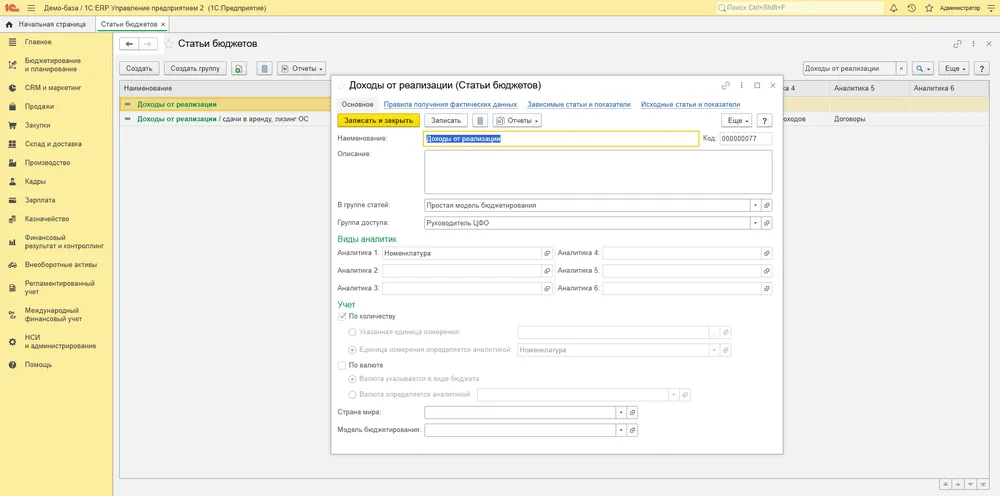
У каждой статьи бюджета можно задать до шести аналитик. Тип аналитики выбирается из плана видов характеристик: контрагенты, номенклатура и её категории, подразделения, статьи движения денежных средств, статьи расходов, направления деятельности, сотрудники, договоры, проекты. Дополнительно у статьи есть признаки «Учитывать по валюте», «Учитывать по количеству» и единица измерения, чтобы планировать не только суммы, но и штуки, тонны или часы.
Правило, которое мы выработали на проектах: аналитика добавляется, только если по ней будут вводить план и анализировать отклонения. Аналитика «на будущее» заставляет пользователей заполнять лишние колонки, а факт по ней всё равно не сойдётся, потому что в учёте этот разрез ведут иначе.
Типовые наборы аналитик: для статей продаж — номенклатурная группа и направление деятельности; для статей ДДС — статья ДДС и контрагент; для статей расходов — статья расходов и подразделение. Больше трёх аналитик на статью — повод остановиться и спросить, кто будет это заполнять.
Как аналитики заполняются при получении факта
В правиле получения факта для каждой аналитики статьи выбирается способ заполнения: из источника данных (аналитика регистра совпадает с аналитикой статьи), по заданному соответствию (таблица «значение в учёте → значение в бюджете»), по профилю распределения (сумма разносится по подразделениям или направлениям в долях) или указанным значением. Профили распределения выручают, когда общехозяйственные расходы нужно разнести по ЦФО, которые в учёте не фигурируют.
Нефинансовые показатели
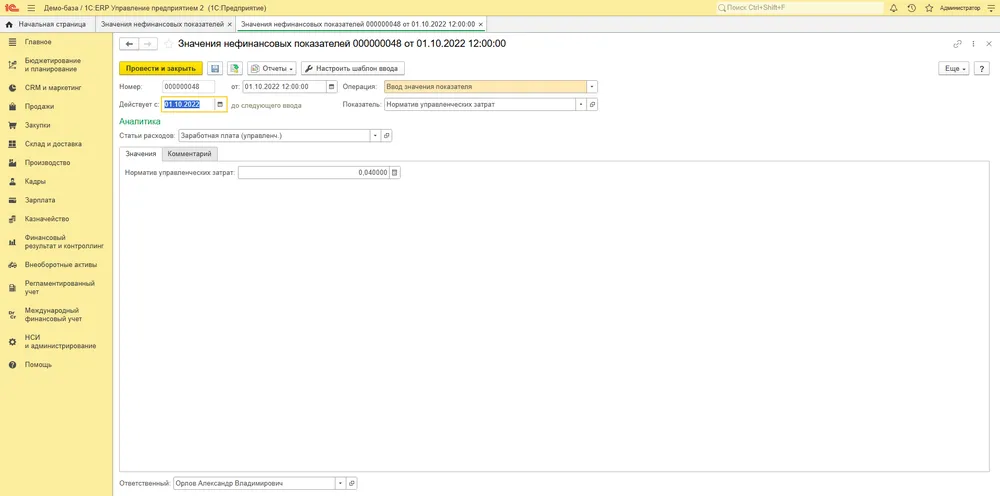
Нефинансовые показатели — это числа, которых нет в учёте, но без которых не посчитать план: численность, курс валюты, площадь склада, норма расхода, средний чек, процент налога. Они бывают трёх видов — коэффициенты, денежные и количественные — и вводятся документом «Установка значений нефинансовых показателей» по шаблонам ввода. В формулах вида бюджета нефинансовый показатель участвует как обычная величина: «ФОТ = численность × средняя ставка», «Аренда = площадь × ставка за метр».
Удобный приём — хранить в нефинансовых показателях драйверы бюджета: процент роста продаж по сценариям, долю себестоимости, срок оборачиваемости. Тогда пересчёт модели под новый сценарий сводится к замене нескольких чисел, а не к правке сотни ячеек.
Сценарии и курсы валют
Сценарий хранит один вариант плана. Базовый, оптимистичный, пессимистичный, утверждённый, оперативный прогноз — всё это отдельные элементы справочника, и экземпляр бюджета всегда привязан к одному из них. У сценария есть валюта и таблица прогнозных курсов по периодам. Если курсы общие для группы сценариев, достаточно у дочернего указать «Использовать курсы другого сценария». Флаг «Требовать указания курсов для каждого периода» не даст провести бюджет с дыркой в курсах.
Факт тоже живёт в сценариях, и они предопределены: «Фактические данные» заполняется правилами с типом «Фактические данные», «Исполнение бюджета» — правилами с типом «Исполнение бюджета», по нему считаются остатки лимитов. Отчёт план-факт — это сравнение планового сценария со сценарием «Фактические данные» по одной форме.
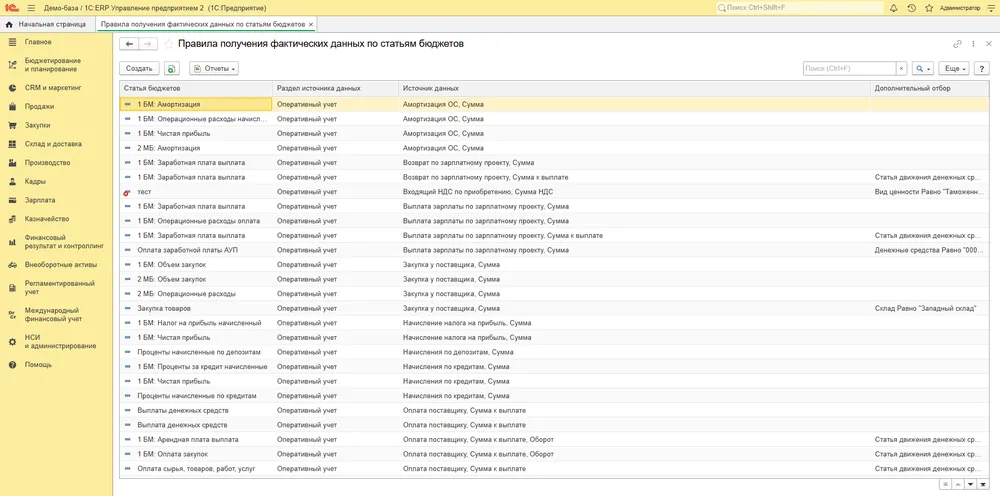
Правила получения фактических данных
Правило настраивается на статью или на показатель и состоит из источника, отборов и соответствия аналитик. Источники четырёх типов:
- Оперативный учёт — регистры накопления: движения денежных средств, продажи, закупки, себестоимость, расчёты с партнёрами. Самый быстрый и прозрачный вариант для БДДС и бюджета продаж.
- Регламентированный учёт — обороты и остатки по счетам, субсчетам и субконто. Для БДР по методу начисления, когда бухгалтерия закрывает месяц и данные уже выверены.
- Международный учёт — проводки по плану счетов МСФО, доступен в 1С:ERP.
- Произвольные данные — запрос на языке 1С к любым таблицам базы. Применяется, когда штатного источника нет: например, объём отгрузок в тоннах из регистра производства.
У правила есть тип: «Фактические данные», «Исполнение бюджета» или оба сразу; данные записываются в одноимённые предопределённые сценарии. Исполнение бюджета — это тот же факт, но увиденный глазами лимитов: именно по нему считаются остатки лимитов по данным бюджетирования. Правила можно включать и выключать статусом «Действует», а результат работы правила проверяется одноимённым отчётом, который показывает, какие документы учёта и с какими суммами попали в каждую статью.
Актуализация факта работает в одном из двух режимов, заданных константами: при проведении документов или при формировании отчётов. Первый даёт всегда свежий план-факт, второй разгружает проведение на базах с десятками тысяч документов в день.
Группы доступа и разграничение
У статей, показателей и видов бюджетов есть реквизит «Группа доступа». Через него ограничивают, какие статьи видит и правит руководитель конкретного ЦФО. В сочетании с ограничением по подразделениям и организациям это позволяет дать доступ к бюджетированию всем ответственным, не открывая им чужие цифры.
Пять ошибок проектирования НСИ
- Копировать план счетов в статьи бюджета. План счетов решает задачи бухгалтерии, а бюджет отвечает на вопросы управления. Статей нужно столько, сколько анализируют.
- Делать статью ДДС и статью бюджета одним и тем же. В казначействе статей ДДС много и они детальные; в БДДС их группируют. Правильнее — аналитика «Статья ДДС» у укрупнённой статьи бюджета.
- Заводить аналитики впрок. Каждая аналитика — колонка, которую придётся заполнять в плане и сопоставлять в факте.
- Не настраивать связи статей с показателями. Без них показатель «Денежные средства» не посчитается, а бюджет балансового листа останется ручным.
- Пропускать сверку правил факта с учётом. Правило, которое тянет выручку с НДС в БДР без НДС, обнаружится только в квартальном отчёте.
Частые вопросы
Статья ДДС — справочник казначейства, по нему классифицируют каждый платёж. Статья бюджета — элемент плана, у неё могут быть аналитики, формулы и правила факта. Статья ДДС обычно выступает аналитикой или отбором в правиле получения факта для статьи бюджета.
Добавить аналитику можно, но у уже введённых экземпляров бюджета значение останется пустым, а факт по старым периодам придётся пересчитать. Удаление аналитики, по которой есть данные, система не пропустит без очистки документов. Поэтому состав аналитик фиксируют до ввода первого бюджета.
Через профиль распределения в правиле получения факта: сумма со счёта разносится по подразделениям в заданных долях. Либо брать факт из оперативного учёта, где подразделение есть в документах.
Для простой модели — нет. Они нужны, когда план считается по формулам или когда в отчётах нужны натуральные величины: удельные расходы на сотрудника, выручка на квадратный метр.
Проектируем справочники бюджетирования вместе с финансовой службой: статьи, аналитики, правила факта. Специалист по 1С перезвонит в рабочее время.
Обсудить проект